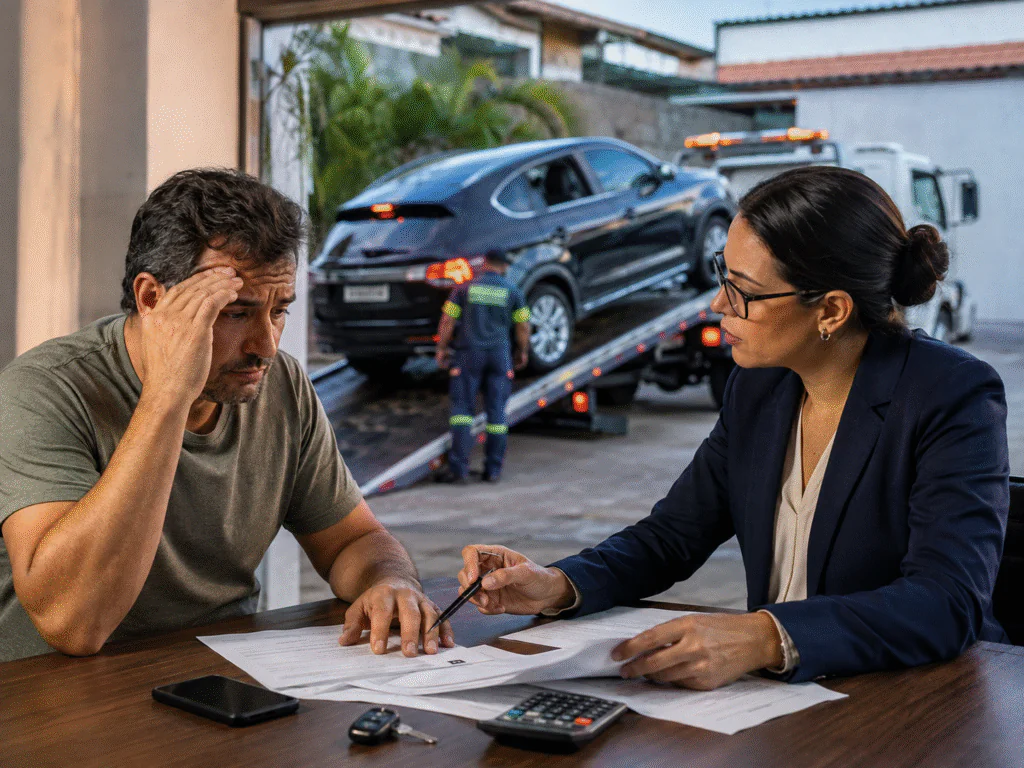
O banco levou o carro com acordo em andamento? Essa situação exige atenção imediata, principalmente quando existia uma renegociação formal, pagamentos estavam sendo realizados ou a própria instituição financeira havia apresentado novas condições para regularização da dívida.
Por outro lado, quando existem documentos demonstrando que um acordo foi concluído, houve pagamento da entrada ou das parcelas renegociadas e a instituição recebeu esses valores, a apreensão realizada paralelamente pode exigir uma análise jurídica cuidadosa.
Nos contratos com alienação fiduciária, a mora ou o inadimplemento pode gerar risco de busca e apreensão do veículo. Por isso, é necessário verificar qual contrato estava vigente, qual saldo era efetivamente exigível, quais efeitos a renegociação produziu e qual instrumento foi utilizado pelo banco para fundamentar a recuperação do bem.
Para empresários e profissionais que utilizam o veículo na atividade econômica, a situação pode impactar diretamente faturamento, logística, fluxo de caixa e continuidade da operação.
Antes de concluir que a apreensão foi irregular, verifique:
- Se havia apenas uma proposta ou um acordo efetivamente aceito.
- Se as condições foram formalizadas por escrito.
- Se houve pagamento de entrada ou parcelas.
- Se os valores foram efetivamente recebidos pela instituição.
- Se a renegociação dependia de aprovação posterior.
- Se foi assinada nova CCB ou confissão de dívida.
- Qual contrato fundamentou a busca e apreensão.
- Qual era a situação da mora no momento da medida.
O que significa ter um acordo em andamento com o banco?
A expressão “acordo em andamento” pode representar situações juridicamente muito diferentes.
Em alguns casos, o cliente recebeu apenas uma simulação. Em outros, a instituição confirmou formalmente a renegociação, emitiu boletos, recebeu entrada e passou a cobrar a dívida de acordo com novas condições.
Essa distinção é essencial para avaliar uma posterior busca e apreensão.
Proposta em negociação
As partes ainda discutem condições e pode não existir uma obrigação definitiva de renegociação.
Acordo formalizado
Existem condições aceitas e documentadas por termo, aditivo, CCB ou outro instrumento.
Acordo em pagamento
O devedor já está cumprindo as novas condições e possui comprovantes dos valores recebidos pelo banco.
Promessa verbal
Exige atenção especial às provas, como protocolos, gravações, mensagens e demais registros disponíveis.
Uma negociação em andamento impede automaticamente a busca e apreensão?
Não.
Esse é um dos pontos mais importantes para quem está negociando um financiamento em atraso.
Se existe apenas uma proposta preliminar e a dívida permanece em mora, não é seguro afirmar que o credor esteja automaticamente impedido de utilizar os mecanismos previstos na legislação e no contrato.
O cenário pode ser diferente quando o banco formaliza nova obrigação, recebe os pagamentos correspondentes e assume compromissos incompatíveis com a continuidade da cobrança anterior.
Nesse caso, precisam ser avaliados:
- conteúdo do acordo;
- data de sua formalização;
- pagamentos realizados;
- eventual alteração do saldo devedor;
- nova CCB;
- confissão de dívida;
- situação da mora;
- data da busca e apreensão;
- eventual processo já existente antes da renegociação.
Quais são os principais riscos financeiros e jurídicos?
A apreensão do veículo pode ser apenas uma parte do problema financeiro.
Dependendo da operação, também podem existir outras consequências relacionadas à inadimplência, como:
- negativação;
- protesto;
- vencimento antecipado do saldo;
- cobranças extrajudiciais;
- execução bancária;
- bloqueios judiciais de valores;
- penhora de ativos;
- cobrança de avalistas e fiadores;
- impacto sobre o crédito da empresa;
- comprometimento de recebíveis.
Por isso, quando uma empresa possui diversas operações bancárias, o financiamento do veículo deve ser analisado dentro de um cenário financeiro mais amplo.
Por que o banco pode levar o carro mesmo durante uma negociação?
Existem diversas situações que podem explicar a continuidade do procedimento enquanto uma renegociação ocorre.
| Situação | O que pode ter ocorrido | O que analisar |
|---|---|---|
| Proposta sem aprovação final | A negociação não chegou a se transformar em acordo definitivo. | E-mails, mensagens e condições de aceite. |
| Entrada paga | Pode existir evidência de início do cumprimento da renegociação. | Boleto, comprovante e regras do acordo. |
| Parcelas do acordo em dia | É preciso confirmar os efeitos jurídicos da renegociação. | Termo do acordo e comprovantes. |
| Processo anterior ao acordo | A busca e apreensão pode ter sido iniciada antes da negociação. | Datas do processo e obrigações assumidas posteriormente. |
| Novo inadimplemento | O acordo pode ter sido descumprido depois de sua formalização. | Vencimentos e pagamentos do novo contrato. |
Boa-fé contratual: o banco precisa respeitar o que foi efetivamente acordado?
As relações contratuais devem observar a boa-fé objetiva e o comportamento coerente entre as partes.
Quando uma instituição formaliza uma renegociação, recebe pagamentos e estabelece novas condições para regularização da dívida, esses fatos podem ser juridicamente relevantes na análise de uma medida de cobrança realizada simultaneamente.
Isso não significa que qualquer conversa informal suspenda a mora.
O ponto central é identificar o que foi efetivamente pactuado e qual prova existe desse acordo.
Provas importantes para demonstrar o acordo
- Termo de renegociação.
- Aditivos contratuais.
- Nova CCB.
- Confissão de dívida.
- E-mails enviados pela instituição.
- Mensagens de canais oficiais.
- Boletos do acordo.
- Comprovantes de pagamento.
- Protocolos de atendimento.
- Extratos demonstrando recebimento dos valores.
Planejamento e organização documental são fundamentais
Quando o carro foi apreendido durante uma renegociação, a primeira tarefa é reconstruir a linha do tempo da dívida.
Isso evita decisões baseadas apenas no que foi dito por telefone.
Organize:
- data do financiamento original;
- datas das parcelas vencidas;
- data em que a negociação começou;
- data de aprovação do acordo;
- data de pagamento da entrada;
- pagamentos posteriores;
- data da constituição da mora;
- data do processo ou procedimento;
- data da apreensão.
Empresas com várias operações bancárias também podem estruturar um dossiê de dívidas PJ para visualizar contratos, garantias e riscos em conjunto.
CCB: a renegociação pode ter criado uma nova dívida?
Uma renegociação pode ser formalizada por meio de uma CCB — Cédula de Crédito Bancário.
A CCB merece atenção porque pode constituir título executivo extrajudicial quando preenchidos os requisitos legais.
Por isso, não basta verificar se a parcela ficou menor.
É necessário analisar:
- saldo incorporado à nova operação;
- memória de cálculo;
- taxa de juros;
- CET;
- novo prazo;
- garantias;
- aval dos sócios;
- fiança;
- alienação fiduciária;
- consequências de novo inadimplemento.
Veja também CCB: cláusulas que podem comprometer o fluxo de caixa.
CET: por que analisar o custo da renegociação?
O CET — Custo Efetivo Total deve ser analisado porque representa o custo efetivo total da operação.
Dependendo da contratação, ele incorpora componentes como juros, tarifas, tributos e outras despesas relacionadas ao crédito.
Isso significa que uma renegociação com parcela menor não é necessariamente uma operação mais barata.
O prazo pode ser significativamente ampliado e o custo total pode crescer.
| Ponto | Contrato anterior | Renegociação | O que verificar |
|---|---|---|---|
| Saldo | Valor restante da operação original. | Pode incorporar encargos e valores anteriores. | Como o novo saldo foi formado? |
| Parcela | Valor originalmente contratado. | Pode ser menor. | A redução veio acompanhada de prazo maior? |
| CET | Custo da primeira operação. | Novo custo efetivo. | Quanto será pago até o final? |
| Garantias | Garantias anteriores. | Podem ser ampliadas. | O patrimônio dos sócios passou a responder? |
Leia também como analisar o CET no crédito empresarial.
O que fazer imediatamente depois da apreensão?
Quando o veículo já foi apreendido, agir rapidamente é importante porque podem existir prazos legais relevantes.
Passos iniciais
- Identifique o processo ou procedimento que resultou na apreensão.
- Obtenha cópia do contrato utilizado pelo banco.
- Separe o termo de acordo e todos os comprovantes.
- Confirme a data exata da apreensão.
- Reúna notificações e comunicações do banco.
- Compare o saldo cobrado com a renegociação.
- Verifique se existe nova CCB ou confissão de dívida.
- Procure análise jurídica rapidamente.
Busca e apreensão judicial: atenção ao prazo após a apreensão
Na busca e apreensão judicial regida pelo Decreto-Lei nº 911/1969, a execução da liminar desencadeia prazos específicos.
Entre eles, existe prazo legal de cinco dias relacionado à possibilidade de pagamento da integralidade da dívida pendente nos valores apresentados pelo credor, para fins previstos na legislação.
Esse prazo não deve ser confundido com o prazo de defesa.
Por isso, se havia um acordo em andamento, os documentos da renegociação precisam ser confrontados rapidamente com a dívida apresentada no processo.
Busca e apreensão extrajudicial também pode ocorrer?
Sim. A legislação brasileira passou a admitir procedimentos extrajudiciais relacionados à recuperação de bens móveis alienados fiduciariamente em determinadas situações.
Por isso, não é correto presumir que qualquer recuperação do veículo somente ocorrerá mediante uma ação judicial tradicional.
Na via extrajudicial também devem ser analisados:
- contrato;
- alienação fiduciária;
- mora;
- notificações;
- procedimento adotado;
- acordo existente;
- pagamentos realizados.
O banco recebeu as parcelas do acordo e mesmo assim levou o carro: isso pode ser questionado?
Pode ser avaliado juridicamente.
Se a instituição efetivamente formalizou a renegociação e recebeu os pagamentos previstos, esses fatos precisam ser comparados com o fundamento utilizado para apreensão.
É importante verificar:
- se o acordo modificou a dívida anterior;
- se os pagamentos estavam em dia;
- se existia alguma condição pendente;
- se o processo começou antes da renegociação;
- se o banco assumiu obrigação de suspender determinada medida;
- se o saldo apresentado corresponde ao contrato vigente.
Dependendo das provas e da situação concreta, medidas judiciais podem ser avaliadas.
É possível recuperar o veículo?
Dependendo das irregularidades identificadas, pode ser avaliado pedido de restituição do veículo ou outra medida de urgência.
Isso não significa que a devolução seja automática.
A concessão depende das provas, do contrato, do acordo, do procedimento adotado e da decisão judicial.
A apreensão durante o acordo gera indenização automaticamente?
Não.
Uma eventual indenização depende da existência de conduta juridicamente irregular, das consequências concretamente demonstradas e dos requisitos aplicáveis ao caso.
Não existe valor fixo de danos morais.
Da mesma maneira, pedidos de ressarcimento, danos materiais ou lucros cessantes exigem prova adequada dos prejuízos alegados.
O veículo é utilizado para trabalhar: qual é o impacto?
Quando o automóvel é essencial à atividade profissional ou empresarial, a apreensão pode comprometer diretamente a geração de receita.
O veículo pode ser necessário para:
- entregas;
- visitas a clientes;
- transporte de equipes;
- prestação de serviços;
- logística;
- geração direta de faturamento.
Quando isso ocorrer, é importante documentar o impacto econômico do veículo sobre a atividade.
Planejamento financeiro para evitar uma nova inadimplência
Uma renegociação precisa ser sustentável.
Para empresas, isso significa analisar o financiamento juntamente com outras obrigações, como:
- capital de giro;
- conta garantida;
- cheque especial empresarial;
- cartão PJ;
- antecipação de recebíveis;
- CCBs;
- confissões de dívida.
Antes de aceitar um novo acordo, a empresa deve projetar o fluxo de caixa e capacidade real de pagamento.
Antes de assinar novo acordo, confira:
- Qual saldo está sendo reconhecido.
- Qual é o CET.
- Quanto será pago no total.
- Quantas parcelas haverá.
- Se existe nova CCB.
- Se haverá confissão de dívida.
- Se existem novas garantias.
- Se sócios estão assinando aval ou fiança.
- Se recebíveis serão vinculados.
- Se a parcela cabe no fluxo de caixa.
Entrega amigável: cuidado antes de assinar
A entrega amigável deve ser analisada de acordo com os termos efetivamente apresentados.
Ela não significa automaticamente quitação total da dívida.
Antes de assinar, verifique:
- se haverá quitação integral;
- como o veículo será avaliado;
- se haverá venda posterior;
- se pode permanecer saldo devedor;
- quais despesas serão abatidas;
- se existem cláusulas de renúncia;
- quais obrigações continuarão depois da entrega.
Ação revisional pode impedir uma nova busca e apreensão?
Não automaticamente.
A ação revisional pode ser avaliada quando existem fundamentos jurídicos para discutir cláusulas ou encargos do contrato.
Entretanto, a simples propositura da ação não afasta automaticamente a mora, não impede busca e apreensão, execução, negativação ou bloqueios judiciais.
Qualquer medida específica depende da situação concreta e de eventual decisão judicial.
Veja também revisão judicial de contratos PJ: quando pode ser avaliada.
Execução bancária e bloqueio de contas também podem ocorrer?
Dependendo das demais operações da empresa, sim.
A busca e apreensão está relacionada ao bem alienado fiduciariamente. Outras dívidas podem ser cobradas por mecanismos diferentes.
Uma CCB, por exemplo, pode servir como título executivo extrajudicial quando preenchidos os requisitos legais.
Em uma execução podem surgir medidas de constrição patrimonial, inclusive bloqueio de valores, conforme a situação concreta.
Leia também bloqueio de contas empresariais: riscos e medidas que podem ser avaliadas.
Checklist: banco levou o carro com acordo em andamento
Checklist jurídico-financeiro
- ☐ Tenho o contrato original?
- ☐ Tenho o termo da renegociação?
- ☐ A proposta foi efetivamente aceita?
- ☐ Houve pagamento de entrada?
- ☐ Tenho os comprovantes das parcelas?
- ☐ O banco recebeu os pagamentos?
- ☐ Existem e-mails ou mensagens confirmando o acordo?
- ☐ Foi emitida nova CCB?
- ☐ Existe confissão de dívida?
- ☐ Conheço o CET da renegociação?
- ☐ As garantias foram alteradas?
- ☐ Sei qual contrato fundamentou a apreensão?
- ☐ Tenho a notificação utilizada para comprovar a mora?
- ☐ Identifiquei o processo ou procedimento?
- ☐ Sei a data exata da apreensão?
- ☐ O veículo é essencial para minha atividade?
Quando buscar apoio jurídico?
O apoio jurídico pode ser relevante quando existem dúvidas sobre a compatibilidade entre o acordo e a medida adotada pelo credor.
Algumas situações merecem atenção:
- o banco recebeu parcelas do acordo e apreendeu o veículo;
- existe divergência entre o saldo negociado e o saldo do processo;
- a instituição afirmou por escrito que determinada cobrança seria suspensa;
- foi emitida nova CCB;
- o veículo já foi apreendido;
- existem prazos processuais em curso;
- a renegociação incluiu novas garantias;
- o automóvel é essencial para gerar receita;
- a empresa possui outras dívidas bancárias simultâneas.
A análise deve identificar quais fatos estão comprovados, quais riscos existem e quais medidas podem ser avaliadas, sem promessa de resultado.
Como a VR Advogados pode ajudar?
A VR Advogados pode analisar situações envolvendo busca e apreensão durante ou após renegociação bancária.
Dependendo da situação, podem ser examinados:
- contrato de financiamento;
- termo de acordo;
- CCB;
- confissão de dívida;
- CET;
- taxas e encargos;
- histórico de pagamentos;
- mensagens e protocolos;
- alienação fiduciária;
- constituição da mora;
- processo judicial ou procedimento extrajudicial;
- saldo apresentado pelo credor;
- garantias dos sócios;
- eventual possibilidade de renegociação;
- eventual medida judicial quando houver fundamento;
- impacto sobre o fluxo de caixa empresarial.
Sua empresa precisa de uma análise jurídica e financeira?
Antes de aceitar acordo, assinar nova CCB, confessar dívida ou esperar bloqueio e busca e apreensão, analise saldo, CET, garantias, fluxo de caixa, contratos e riscos jurídicos.
A VR Advogados pode analisar sua situação e identificar quais pontos jurídicos e financeiros merecem atenção antes da definição da estratégia.
Perguntas Frequentes sobre Carro Apreendido com Acordo em Andamento
1. É ilegal o banco levar o carro quando existe acordo em andamento?
Não é possível afirmar automaticamente. É necessário verificar se existia apenas uma negociação ou um acordo efetivamente formalizado, quais condições foram aceitas, se os pagamentos estavam em dia e qual contrato fundamentou a apreensão. Se a instituição agiu de forma incompatível com acordo válido e cumprido, a situação pode ser juridicamente analisada.
2. O que fazer se o banco apreendeu o carro mesmo depois de eu pagar o acordo?
Reúna termo de renegociação, boletos, comprovantes, mensagens e protocolos. Identifique o processo ou procedimento utilizado para recuperar o veículo e compare o saldo cobrado com as condições do acordo. Como podem existir prazos curtos, a análise deve ocorrer rapidamente.
3. Posso recuperar o veículo judicialmente?
Dependendo das irregularidades e das provas existentes, a restituição do veículo ou outra medida judicial pode ser requerida. A concessão não é automática e depende da análise do caso e da decisão judicial.
4. Se eu estava apenas negociando com o banco, a busca e apreensão deveria ter sido suspensa?
Não necessariamente. Uma negociação não concluída não equivale automaticamente a um acordo capaz de modificar a dívida ou afastar a mora. É preciso verificar se houve aceite e quais obrigações foram efetivamente assumidas pelas partes.
5. Tenho direito automático a danos morais?
Não. Eventual indenização depende da conduta identificada, das circunstâncias concretas, dos danos demonstrados e da avaliação judicial. Não existe valor fixo ou indenização automática.
6. A ação revisional impede que o banco apreenda o veículo?
Não automaticamente. A simples propositura da ação revisional não afasta a mora nem impede, por si só, a busca e apreensão. Eventuais medidas específicas dependem dos fundamentos apresentados e de decisão judicial.
7. Qual é o prazo para agir depois que o carro foi apreendido?
Os prazos dependem do procedimento utilizado. Na busca e apreensão judicial regida pelo Decreto-Lei nº 911/1969, existe prazo legal específico de cinco dias após a execução da liminar relacionado ao pagamento da integralidade da dívida pendente nos termos previstos em lei. Outros prazos processuais devem ser conferidos diretamente nos autos.
Conclusão: acordo em andamento precisa ser provado e comparado com a apreensão
Se o banco levou o carro com acordo em andamento, o primeiro passo é identificar exatamente qual era a situação contratual no momento da apreensão.
Uma conversa sobre renegociação não produz necessariamente os mesmos efeitos de um acordo formalizado, aceito e em cumprimento.
Por outro lado, boletos emitidos, pagamentos recebidos, termos assinados, CCBs e mensagens podem demonstrar que a relação contratual havia sido modificada e precisam ser confrontados com o fundamento utilizado pelo credor.
A análise deve considerar contrato original, acordo, CCB, CET, pagamentos, alienação fiduciária, mora, notificações, saldo devedor e datas do procedimento.
Também é fundamental compreender que não existe devolução automática do veículo, indenização garantida ou suspensão automática da cobrança apenas porque havia uma negociação.
No contexto empresarial, ainda precisam ser considerados fluxo de caixa, garantias dos sócios, demais dívidas bancárias e a importância do veículo para a continuidade da atividade.
Quanto mais cedo os documentos forem organizados, maior tende a ser a capacidade de identificar inconsistências e avaliar uma estratégia juridicamente adequada.